1

Dilema antreprenorului: CEO și/sau proprietar

Dacă un antreprenor nu face diferența între rolul de proprietar și rolul de CEO, compania în care este implicat este pe un drum greșit. Directorul General (CEO) este un angajat cu funcție de decizie care primește salariu, în timp ce proprietarul are un rol decizional și ia dividende. CEO-ul are resposabilitatea rezultatelor companiei garantând cu funcția, proprietarul își asumă riscul reușitei afacerii garantând cu capitalul.

CEO, antreprenori, proprietari, management profesionist, companie

Cele două roluri au responsabilități diferite care își găsesc corespondent, printre altele, și în contabilitatea companiei. În timp ce CEO-ul are o obligație de rezultat, corelată în mod direct cu indicatori de performanță pe care trebuie să-i atingă, cum sunt profitul net sau creșterea veniturilor, ceea ce contează pentru proprietar sunt dividendele. CEO-ul se ghidează în principal după indicatorii financiari în funcție de care îi este măsurată performanță. Pentru aceasta contabilitatea este un instrument de control și un set de principii care trebuie respectate și aplicate coerent altfel este penalizabil cu funcția sau chiar juridic.

Separarea între control și dreptul de proprietate este mecanismul esențial pentru ca CEO-ul să fie lăsat să-și facă treaba, utilizând instrumente de management profesionist și pentru ca proprietarul să nu confunde bugetul companiei, în fapt banii acesteia, cu buzunarul propriu. Din punct de vedere contabil și legal compania este o entitate separată.

Dacă nu au un Board of Advisors, această separare a rolurilor are multiple beneficii pentru companiile antreprenoriale:

1.    Sarcina operațională este preluată de CEO în timp ce proprietarul are un rol consultativ cu privire la direcția strategică a companiei.
2.    Delegarea deciziilor către CEO, care are la rândul său o structură de conducere solidă la nivelul fiecărei funcții de bussines, îl păzește pe proprietar de riscul micro-managementului și de stres.
3.    Managementul profesionist recurge la instrumente de testare a planurilor de dezvoltare, la urmărirea rezultatului economico-financiar, la suprapunerea obiectivelor personale cu cele organizaționale și mai puțin la ego-ul unei singure persoane.
4.    Angajările sau concedierile se fac după criterii clare prin aplicarea unor procese și practici care să fundamenteze decizia de angajare, concediere sau training a angajaților.
5.    În cazul unui CEO, deciziile vor fi rezultatul unor consultări cu top managementul care poate să-i opună chiar rezistență, în timp ce alonja proprietarului poate să blocheze orice opinii diferite de ale lui.
6.    Asumarea unor riscuri calculate în cazul CEO-ului care trebuie să dea socoteală pentru deciziile strategice în timp ce proprietarul nu dă seama nimănui și poate face pariuri strategice foarte riscante bazate pe instinct/fler și luate foarte rapid.
7.    Lipsa experienței proprietarului și experiența CEO-ului în scalarea afacerii după accesarea de capital de la o instituție bancară sau fond de investiții evidențiază încă o dată importanța separării rolurilor.

Oportunitatea angajării unui CEO diferă de la o companie la altă, de la o industrie la cealaltă, de la o situație la alta. Când se întâmplă, acest moment atestă creșterea companiei la un nivel de complexitate ce merită intervenția unui manager profesionist. Tranziția de la un leadership a cărui sursă de autoritate derivă din calitatea de proprietar către un leadership ce derivă din știința de a conduce este necesară și obligatorie pentru accesarea unei alte trepte de dezvoltare a afacerii.

Abordarea potrivită a antreprenorului față de companie nu trebuie să fie cea a unui părinte care își controlează excesiv copilul, ci a celui care înțelege că, doar lăsându-l să-și asume independența va ajunge un adult responsabil și dezvoltat armonis. Același lucru se întâmplă și cu compania pe care o înființezi, o crești și apoi, dacă îi vrei binele și vrei să o vezi MARE, trebuie să o lași să se dezvolte independent de influența ta!

Autor: Florentina Șușnea, Managing Partner, PKF Finconta


Criza de guvernanță corporativă

Criza din 2008 a atras atenția tuturor asupra necesității reglementării și implementării unui set riguros de reguli și principii după care sunt conduse respectiv supravegheate companiile. Regulile de guvernanță a întreprinderilor existau la începutul anilor 2000, numai că reglementările laxe, precum și inconsistența auditului intern cu privire la administrarea și controlul activității top managementului, au condus la comportamente adminstrative neconforme. Formele acestora au acoperit un spectru destul de larg, de la conflicte de interese și incompatibilități la abuzuri de putere și nerespectarea unor minime criterii de transparență și administrare a riscului.

Cine au fost cei păgubiți? De cele mai multe ori actionarii, angajații, consumatorii, partenerii de afaceri. Am învățat ceva din această experiență? Se pare că nu, din moment ce recent multe companii de stat au fost exceptate de la efectele OUG 109/2011 privind managementul corporativ.

La ce e bună guvernanța corporativă? Principalele beneficii pe care guvernanță corporativă le aduce tuturor factorilor implicați sunt următoarele:
1.       Diminuarea riscurilor pe care le comportă să faci business pentru acționari

2.       Dezvoltarea performanțelor prin eficientizarea activităților pentru manageri

3.       Internaționalizarea, deschiderea către alte piețe pentru acționari so manageri

4.       Creșterea transparenței și responsabilității sociale pentru clienți

5.       Predictibilitatea evoluției investiției pentru investitori

6.       Bună reputație printre investitori și finanțatori

În țările cu tradiție în guvernanță corporativă există două modele consacrate: modelul shareholder și modelul stakeholder. În timp ce primul privește maximizarea valorii pentru acționari, cel de-al doilea vizează apărarea interesului părților implicate (angajați, parteneri de afaceri, acționari, manageri etc). Modelul pentru care a optat economia emergentă a României este modelul stakeholder.

Cu toate acestea există o lipsa de consecvență în ce privește implementarea guvernanței corporative din cauza următoarelor cinci motive principale:
1.          Mecanisme de control laxe pentru informarea financiară relevanță, inteligibilă, comparabilă și semnificativă

2.          Eșecul implementării unui sistem contabil în acord cu evoluțiile internaționale

3.          Nedefinirea clară a raporturilor între proprietari și manageri

4.          Centralizarea luării deciziilor și neimplicarea celorlalte părți participante

5.          Absența unui cadru conceptual despre ce înseamnă o piață eficientă

Lipsa de consecvență a implementării guvernanței corporative provine și din caracterul facultativ, în termeni juridici – supletiv, al prevederilor acesteia în România care trage după sine o conformare doar pe baza voluntară a companiilor.

Creșterea performanței economice, competitivității și investițiilor se poate realiza pe termen lung cu ajutorul guvernanței corporative. Din cauza unor factori specifici (culturali, economici, sociali) în România nu se poate vorbi despre o aplicare exhaustivă a principillor de bună practică a guvernanței corporative.

Chiar dacă primul cod de guvernanță corporativă a apărut în 2001 și a fost apoi înlocuit în 2008 cu unul nou, el a devenit un subiect care primea atenție în contextul crizei economice. Criza din 2008/2009 a trecut; România este statistic pe creștere economică și subiectul guvernanței corporative s-a stins. Tranziția de la instituții de stat guvernate de tot felul de relații, la instituții bazate pe reguli mai trebuie să aștepte. Se pare că guvernanța corporativă ne preocupă numai atunci când economia suferă.

Autor: Florentina Șușnea, Managing Partner, PKF Finconta


Iubirea de consum

Consecința unui împrumut cool sau rezultat al globalizării, astăzi este Ziua Îndrăgostiților. În funcție de generație, momentul își are nuanțele lui sufletești pendulând între îmbrățișare tandră și respingere categorică. Mediile offline și online sunt mobilizate să marcheze momentul. Oferte turistice în „locuri romantice”, recomandări pentru “cine romantice” sau cadouri, evident, romantice îți orientează pașii sau click-ul. Totul este romantic în această zi și numai acum. S-a dat voie la iubire și se trăiește intens. E o super-ofertă pe care trebuie să o prindem cu toții astăzi. Mâine revenim în papuci de casă și, îmbrăcați în halat, romantismul se stinge.

Ritualuri bazate pe consum

Fiecare perioadă din an își are sărbătorile și ritualuri ei. Acestea sunt repere în viața comunităților, sunt lipiciul social ce-i aduce pe oameni împreună în jurul unor valori și simboluri. Însă dezvrăjirea acestora apare tocmai atunci când primesc o supradoză comercială și își pierd autenticul. De Ziua Îndrăgostiților se naște astfel o mini-ideologie a iubirii care se proclamă public și se trăiește ostentativ prin consum. Ceremonialul de vorbe și de gesturi discrete este dislocat de decibelii playlistului din cluburi și animatoarelor preschimbate în Cupidon.

Bugete, pe la ei și pe la noi

Potrivit Național Retail Federation Report în Statele Unite se estimează pentru 2018 că 55% dintre oameni sărbătoresc Ziua Îndrăgostiților și vor cheltui în medie 143 de dolari comparativ cu 136 dolari în 2017. Cifrele incluse în raport preconizează că valoarea cheltuielilor cu această ocazie se va ridică la 19,6 miliarde de dolari, a doua cea mai mare valoare după 19,7 miliarde dolari cât s-a cheltuit în 2016. Cel mai mult cheltuie tinerii între 25-34 de ani, în medie 202 dolari. Semn că dragostea e mai intensă atunci când cheltuiești mai mult.
Anul trecut în România, Ziua Îndrăgostiților a fost un prilej de călătorie pentru mulți români. Numărul cererilor de ofertă a crescut cu 40%, iar prețul per sejur a fost între 100 și 300 euro potrivit Trip Advisor. De la an la an se observă o diversificare a tipurilor de clienți, iar comenzile și rezervările online au o pondere tot mai mare.

Cadourile se cumpără online

Cumpărăturile încep cu o săptămână înainte mai ales în mediul online.Vârful cumpărăturilor fiind de cele mai multe ori ziua de 11 pentru cei care sărbătoresc Sfântul Valentin, cu încă un vârf pe 20 februarie pentru cei care sărbătoresc Dragobetele. Din istoricul anilor trecuți cel mai bine se vând cosmeticele, florile, bijuteriile, ceasurile, lenjeriile. Chiar dacă nu se compară cu Crăciunul sau Paștele, Ziua Îndrăgostiților are un impact semnificativ asupra volumului de vânzări. De obicei, bărbații primesc produse IT&C în timp ce femeile primesc flori, cosmetice și bijuterii.

Comparabilă cu BlackFriday în ce privește volumul de produse cumpărate, Ziua Îndrăgostiților se diferențiază prin motivația achiziției. Mai evident decât oricând dragostea este împachetată drăguț în cadoul pe care îl dăruiești. Este prilej de marketing contextual, de oferte speciale pentru toată lumea și atestă un caracter extrovert al afirmării dragostei. Este o dragoste cu programul corelat la cel de vânzări al magazinelor.

Autor: Constantin Măgdălina, Expert, tendințe și tehnologii emergente


Generarea de conținut ca punte de colaborare între marketing și vânzări

Despre necesitatea tot mai mare de a integra funcție de vânzări cu cea de marketing în cadrul companiilor se vorbește de mult timp. Clienții se așteaptă la o experiență excelentă la toate punctele de contact cu firma și pe tot parcursul procesului de cumpărare, iar 60%-70% din acest proces este online. Astfel devine tot mai dificilă împărțirea diferitelor etape din ciclul de viață al clientului între vânzări și marketing.

Conținutul de calitate este cheia succesului în marketing și vânzări

‘Content is king’ este mantra marketingului din ultimii 5-7 ani, deoarece clienții sunt atrași de conținutul de calitate prezentat în mod relevant pe fiecare dintre platformele online pe care brandul este prezent. Deci funcției de marketing i se cere să creeze din ce în ce mai mult conținut în diverse forme (video, text, audio, imagini), la standarde de calitate înalte pentru a realiza un mix echilibrat de tactici de pull și push marketing.
La nivelul funcției de vânzări, există o presiune clară asupra agenților de vînzări de a transforma potențialii clienți în clienți loiali oferindu-le informații relevante. Comunicarea digitală este un instrument puternic pentru dezvoltarea pe termen lung a relațiilor în vânzări. Iată de ce toți agenții de vânzări au nevoie de conținut și de cele mai bune competențe de a-l transforma într-un instrument de construcție a relațiilor pe termen lung cu clienții lor.

Războiul dintre marketing și vânzări trebuie să înceteze

Din păcate, în mod tradițional, echipele de marketing și vânzări nu sunt învățate să colaboreze. Separarea formală ca funcțiuni în companie, accesul la bugete diferite, obiectivele complementare, dar măsurate cu indicatori atât de diferiți, fac colaborarea dificilă.  Percepția că marketingul cheltuiește bugete, iar vânzările generează creștere și profit nu ajută integrarea și colaborarea acestor departamente interne.
Totuși tehnologia face această integrare nu doar posibilă, ci și extrem de eficientă și de naturală.  Colaborarea dintre departamentul de marketing și cel de vânzări face ca munca ambelor echipe mult mai ușoară.

Această abordare are următoarele 7 efecte pozitive principale:
•    Facilitează colaborarea dintre echipa de vânzări și cea de marketing
•    Conduce la crearea unui conținut de calitate superioară pentru clienți
•    Implică agenții de vânzări în crearea conținutului și le dă o motivație mai mare să îl trimită cu încredere la prospecți/clienți
•    Stabilește 1-2 procese clare care să conducă la colaborare între marketing și vânzări, fără a le invada teritoriul sau rolul specific
•    Generează sinergie între echipe și facilitează inovația și creativitatea
•    Demonstrează valoarea mai mare care se obține printr-o astfel de colaborare
•    Crează premisele unui grad de integrarea mai mare în viitor între cele două echipe
Astfel, echipele de vânzări care au informații rezultate din interacțiunea cu prospecții și clienții ajută la crearea unui conținut extrem de eficient pentru construirea relației cu clienții.

Tipuri de input de la vânzări pentru marketing

Deși informația necesară pentru o colaborare pe parte de generare de conținut poate fi menționată de agenții de vânzări în CRM și preluată de acolo de echipa de marketing, este foarte important ca procesul să fie unul direct pentru a avea efectul integrator. Asftel oamenii de marketing au nevoie să discute minim o dată pe lună cu agenții de vânzări pentru a obține atât inputul cât și feedbackul acestora.

Tipurile de conținut care pot fi obținute prin acest proces pot fi următoarele:
•    Studii de caz despre modul în care clienții au economisit timp, bani și energie cu produsul companiei
•    Povești despre vânzări care au demarat mai puțin bine, dar au devenit de succes deoarece s-au dat informații tehnice sau de alt tip, valoroase pentru client
•    Informații despre criteriile de decizie euristice folosite de diferite categorii de clienți pentru a lua decizia de a colabora cu compania
•    Seturi de cerințe adiționale care aduc plus-valoare anumitor sub-segmente/categorii de clienți și de ce
•    Tipuri de obiecții întâlnite cel mai des și motivația acestora din punctul de vedere al clientului

Toate aceste informații de la agenții de vănzări pot deveni surse de inspirație și de generare de conținut de tip video, audio, imagini, text pentru echipa de marketing. Desigur totul va fi nevoie să fie integrat și prelucrat conform strategiei de marketing și a liniei generale de comunicare a companiei. Însă cel mai important câștig va fi colaborarea dintre echipa de marketing și cea de vânzări pentru a afla ce conținut ar ajuta la educarea și informarea clienților.

Autor: Gabriela Streza, Business Development Director, Valoria


Burcin Atakan, EY: Impactul Directivei privind prevenirea spălării banilor asupra mediului de afaceri

Directiva (UE) 2015/849 privind prevenirea utilizării sistemului financiar în scopul spălării banilor sau finanțării terorismului (AMLD) a devenit obligatorie pentru Statele Membre UE începând cu 26 iunie 2017. Până în prezent însă, legislația din România nu a făcut pași vizibili în implementarea măsurilor pe care le prevede această directivă, iar Comisia Europeană a solicitat deja țării noastre opinia motivată pentru neîndeplinirea obligației de transpunere.

Este important de subliniat faptul că directiva are impact asupra activității de conformitate a entităților financiar-bancare, precum și cea a companiilor din sectorul non-financiar (de ex. avocați, notari, auditori, furnizorii de servicii din industrii, precum industria extractivă, energetică, HORECA, telecom și IT, imobiliare, transport, ONG-uri etc.). Prin urmare, este vital ca aceste entități să înțeleagă care sunt schimbările ce trebuie făcute în programul de conformitate pentru a se alinia cerințelor AMLD. Măsurile sunt menite să le pună la adăpost față de posibile încălcări și consecințele acestora, respectiv evitarea plății unor amenzi semnificative, suspendarea activității companiei sau implicarea, chiar și involuntar, în scheme de spălare a banilor.

Ce prevede această directivă?

Actul comunitar aduce o serie de noutăți legislative cu impact atât asupra mediului de afaceri din România, cât și asupra activităților acestuia cu piețele străine. Principalele cerințe introduse se referă la:
•    obligativitatea evaluării riscurilor de spălare a banilor/finanțare a terorismului la nivel național, sectorial/industrie și la nivelul fiecărei entități;
•    asigurarea transparenței privind beneficiarul real de către companii și păstrarea informațiilor complete și actualizate privind Ultimate Beneficial Owner – UBO;
•    necesitatea adoptării măsurilor suplimentare de cunoaștere a clientelei pentru întregul spectru de persoane expuse politic;
•    aplicarea măsurilor de precauție persoanelor care comercializează bunuri, atunci când acestea efectuează sau primesc plăți în numerar în valoare de cel puțin 10.000 euro, prag scăzut față de valoarea anterioară de 15.000 euro.

Directiva crește semnificativ nivelul sancțiunilor administrative în cazul identificării unor încălcări ale legislației privind spălarea banilor și finanțarea terorismului, în scopul asigurării eficacității, proporționalității și caracterului disuasiv al pedepsei. Astfel, pentru instituțiile financiare, pragul minim al sancțiunilor are o valoare de 5 milioane Euro sau 10% din cifra de afaceri anuală totală, iar pentru instituțiile non-financiare, acesta se ridică la 1 milion euro. Sancțiunile sunt aplicabile nu numai companiilor, ci și membrilor organelor de conducere și altor persoane fizice implicate în aplicarea defectuoasă a legislației împotriva spălării banilor. Faptele pot atrage răspunderea contravențională, civilă sau penală, în funcție de gravitatea lor și valoarea prejudiciului.

Făcând o paranteză pe marginea sancțiunilor în materie penală, menționăm faptul că Parlamentul European a adoptat în luna ianuarie 2018, un proiect de rezoluție legislativă referitoare la propunerea de directivă privind incriminarea spălării banilor. Proiectul urmărește asigurarea unor standarde minime comune la nivel european, propunându-se pedepse privative de libertate în cazurile de spălare a banilor de minim patru ani, pentru actele grave. În prezent, legislația din România stabilește pedepse cuprinse între 3 și 10 ani pentru comiterea infracțiunii de spălare a banilor.
Ne punem speranța că legiuitorul român a introdus aceste schimbări în proiectul de lege pentru transpunerea AMLD în România, care înlocuiește textul actualei Legi nr.656/2002, într-un mod coerent și comprehensiv, astfel încât legea să poată fi înțeleasă și aplicată corect de către companii. Întrebarea este însă cât vom mai aștepta până la adoptarea acestui proiect de lege, deoarece termenul de implementare a fost depășit.

Autor: Burcin Atakan, Partener EY România


PwC România și D&B David și Baias au obținut validarea standardului ocupațional aferent rolului de Responsabil cu protecția datelor cu caracter personal

•    PwC și D&B David și Baias urmează să lanseze primele cursuri autorizate de formare pentru poziția de DPO
•    Prin introducerea în Clasificatorul Ocupațiilor din România s-a realizat și validarea standardului ocupațional aferent rolului la Ministerul Educației Naționale

PwC România și D&B David și Baias au obținut validarea standardului ocupațional aferent rolului de Responsabil cu protecția datelor cu caracter personal (sau DPO) de la Comitetul Sectorial Administrație și Servicii Publice din cadrul Autorității Naționale pentru Calificări, structură a Ministerului Educației Naționale. Acest standard elaborat de echipa PwC împreună cu cea a D&B David și Baias va sta la baza cursurilor de formare profesională pentru această poziție organizate pe viitor în România.

Această reușită este și ca urmare a demersurilor făcute de aceeași echipă în fața Ministerului Muncii pentru introducerea în COR a ocupației pentru prima dată în România.

Rolul de Responsabil cu protecția datelor cu caracter personal (DPO) este prevăzut de noul Regulament european privind protecția datelor cu caracter personal (GDPR), care va intra în vigoare din mai 2018.

“Datorită importanței acestui nou rol în organigrama unei organizații, am dorit să adăugăm și mai multă valoare serviciilor pe care le putem oferi clienților noștri în contextul pregătirii pentru aplicarea GDPR. Am dorit astfel să autorizăm cursurile noastre de training DPO încă de la începutul anului trecut. Ne-am lovit însă de un impas. Cursul nostru nu putea fi autorizat deoarece această ocupație nu era recunoscută la nivel oficial în România (prin COR) și nu exista un standard ocupațional care să stea la baza evaluării cursului nostru. Ca atare, am făcut demersuri pentru a obține introducerea unei noi ocupații în COR și am procedat la elaborarea acestui standard ocupațional. Pasul logic următor este să autorizam cursul de formare profesională pentru ocupația de Responsabil cu protecția datelor cu caracter personal, astfel încât finalizarea programelor noastre de pregătire să fie confirmată de o diploma de calificare oficială. Sperăm ca acest lucru să se întâmple foarte curând.” a precizat Manuela Guia, avocat partener D&B David și Baias.

“Echipa noastră interdisciplinară are o experiență semnificativă atât în ceea ce privește protecția datelor cu caracter personal, cât și în securitatea informației, organizarea proceselor interne și managementul datelor. Suntem încrezători că efortul nostru pentru elaborarea acestui standard și a cursului autorizat deschid practic drumul oficial pentru crearea acestei poziții importante în organigrama fiecărei companii, în așa fel încât să se poată conforma prevederilor GDPR și a evita riscul unor amenzi care pot fi extrem de costisitoare pentru organizații (mergând până la 4% din cifra de afaceri la nivelul grupului). De asemenea, această certificare le oferă celor doritori de a-și construi o carieră în domeniul protecției datelor cu caracter personal un certificat de DPO confirmat de autorități, pe care îl vor prezenta potențialilor clienți sau angajatori”, a adăugat Mircea Bozga, Partener, Risk Assurance, PwC România.

Echipa implicată în acest proiect a fost formată din Manuela Guia – partener D&B David și Baias, Bianca Naghi – avocat senior coordonator și Cătălina Ilie – avocat asociat din partea D&B David și Baias și Mircea Bozga – partener, PwC România și Robert Stoicescu – manager, PwC România. Echipa a colaborat îndeaproape cu membrii Comitetului Sectorial Administrație și Servicii Publice pentru elaborarea și finalizarea acestui standard (dată fiind noutatea rolului, responsabilitățile și funcționalitățile create prin standard au fost supuse avizării ANSPDCP de multiple ori în cadrul procesului de autorizare).


Companiile spun că anul 2018 va fi nefavorabil pentru afaceri

Conform studiului „Evoluția afacerilor în 2018” lansat azi de Valoria și realizat în parteneriat cu Doingbusiness.ro, procentul companiilor care se așteaptă la scăderea profitului este de două ori mai mare decăt la începtul anului trecut, iar al celor care spun că nu cresc investițiile este de 18% în 2018 față de numai 10% la începutul lui 2017. La întrebarea ‘cum credeți că va fi anul 2018 pentru afaceri comparativ cu anul 2017?’, scorul total al răspunsurilor exprimate pe o scală de la 1 – total nefavorabil la 10 – total favorabil a fost de 4,4.

„Evoluția afacerilor în 2018 înseamnă continuarea cercetărilor pe care le-am început în 2013 privind mediul de afaceri din România. An de an adresăm managerilor întrebările cele mai importante referitoare la cifra de afaceri, profit, investiții sau salarii. Această analiză arată care este sentimentul de business la nivelul companiilor din România la începutul lui 2018. Din păcate, datele comparative cu aceeași perioadă a anului 2017 indică alterarea acestuia. Apetitul pentru investiții continuă să se erodeze, pentru majoritatea respondenților creșterea salariului minim afectează profitabilitatea, iar încrederea că 2018 va fi mai favorabil decât 2017 este la cote extrem de scăzute. Paradoxul anului 2017 continuă la scală redusă și în 2018 – creștere economică și recesiune de moral, urmare a evoluțiilor fiscale și legislative din ultimele luni”, spune Constantin Măgdălina, Expert Tendințe și Tehnologii Emergente, co-autor al cercetării.

Evoluția cifrei de afaceri

Față ediția de la începutul anului 2017, perspectiva de creștere a companiilor este puțin mai conservatoare. Rezultatele cercetării indică o creștere de 7pp (puncte procentuale) a companiilor care se așteaptă la cifre de afaceri mai mari cu 5%-10%, contrabalansată de o scădere de 4pp a celor care prognozează o creștere a cifrei de afaceri cu 20%-30% și de o scădere de 3pp a celor care se așteaptă la o cifra de afaceri mai mare cu peste 30% în acest an. La nivel de industrii, cea mai mare creștere a cifrei de afaceri de 10%-20% este previzionată de 24% dintre firmele de IT și 37% dintre firmele din industria farmaceutică și de sănătate..

Evoluția profitului

Previziunile privind evoluția profitului de la începutul anului 2018 sunt mai pesimiste decât la începutul anului trecut. Deși 24% dintre companii (față de 18% anterior) se așteaptă ca profitul lor să crească cu 5%-10% în acest an, vedem scăderi de 3pp până la 7pp pe toate palierele de creștere semnificativă. De asemenea crește de la 6% la 12% numărul companiior care spun că profitul lor va scădea în acest an față de anul trecut. Cea mai importantă creștere a profitului,de 10%-20%, o preconizează firmele din agricultură și alimentație și cele din industria farmaceutică și de sănătate.

Evoluția investițiilor

Conform rezultatelor cercetării, 18% dintre companii spun că nu vor crește investițiile în anul 2018, față de numai 10% în 2017. Observăm, de asemenea că 46% dintre firme vor să își crească investițiile cu 1%-10% față de 36% anterior. Mai mult, doar 6% dintre companii spun că vor crește investițiile cu 20%-30% în 2018, comparativ cu 17% în anul anterior. Cele mai multe firme din energie și utilități (50%) spun că vor crește investițiile cu 1%-5% în acest an, dar cele mai multe din agricultură și alimentație (25%) spun că vor crește investițiile cu 10%-20%.

„Cercetarea Evoluția afacerilor în 2018 este un demers oportun de comunicare cu mediul de business din România. Dincolo de poza macroeconomică oficială, rezultatele acestei cercetări surprind dinamica percepției decidenților prin adăugarea an de an a rezultatelor fiecărei ediții. La început de 2018 constatăm deprecierea sentimentului de business comparativ cu începutul anului 2017. Acolo unde apar, creșterile sunt fie marginale, fie pe paliere inferioare. Se adâncește neîncrederea în favorabilitatea evoluțiilor economice în 2018 față de 2017. Dacă socotim că în economie moneda de schimb este încrederea atunci absența acesteia crește costul de a face business în România și funcționează ca o profeție auto-împlinită”, spune Elena Badea, Managing Partner Valoria.

Evoluția numărului de angajați

24% dintre companiile românești nu se așteaptă la nici o creștere a numărului de angajați în 2018 față de 17% în anul anterior. În același timp, 63% dintre companii față de 79% anterior spun că se așteaptă ca personalul lor să crească în acest an. Mai mult, 13% dintre companii se așteaptă ca numărul lor de angajați să scadă în 2018, față de 4% în 2017.

La nivel de industrii, 35% dintre firmele de producție industrială, 27% dintre cele de construcții și imobiliare, 31% din industria de agricultură și alimentație, 40% din telecomunicații și 37% dintre companiile de energie și utilități spun că vor menține în 2018 același număr de angajați ca în 2017.

Evoluția nivelului salariilor

Dacă la începutul anului 2017, 4% dintre companii nu previzionau creșteri salariale, în 2018 procentul crește la 17%. Crește cu 8pp procentul companiior care vor crește salariile cu 1%-5% în 2018, față de anul anterior. Ajustările se regăsesc la companiile care se așteaptă ca salariile să crească cu 5%-10% (-11pp) și la cele care se așteaptă la creșteri salariale de 10%-20% (-9pp).

Creșterea salariului de bază minim brut pe țară garantat în plată de la 1450 lei la 1900 lei de la 1 ianurie 2018 afectează companiile, în principal, prin scăderea profitabilității (70%). Pe locul doi ca impact, 29% dintre companii spun că este creșterea peste pragul de sustenabilitate a costurilor cu forța de muncă, iar pe locul al treilea 24% dintre companii au pus reducerea numărului de salariați. 20% dintre companii spun că nu sunt impactate de această schimbare și doar 1% au bifat intrarea în insolvență și respectiv suspendarea temporară a activității companiei.

Top 5 provocări și oportunități

Cele mai importante provocări pentru companii la începutul anului 2018 sunt: schimbările din domeniul fiscal (62%), lipsa forței de muncă (59%), creșterea productivității (37%), motivarea salariaților (25%) și creșterea costurilor (21%).
Cele mai importante oportunități pentru companii la începutul anului 2018 sunt: creșterea economică (72%), creșterea consumului (69%), creșterea exporturilor și deschiderea altor piețe (52%), digitalizarea și oportunitățile din online  (41%) și accesarea fondurilor europene și a finanțărilor pentru IMM-uri (36%).

„Studiul Evoluția afacerilor în 2018 se diferențiază prin trasabilitate, comparativitate și relevanța statistică a sute de companii respondente din România. Cercetarea noastră sintetizează opinia companiilor din România cu privire la principalii indicatori relevanți pentru acestea. Rezultatele consemnează neîncrederea în evoluțiile economice din 2018. Independent de particularitățile fiecărei industrii, analiza comparativă cu datele similare aceleași perioade din 2017 arată evoluția negativă a principalilor indicatori. În condițiile presiunii tot mai mari din mediul de operare, companiile sunt tot mai precaute. Nota de încredere pe care companiile din România o dau mediului de operare arată necesitatea unei reexaminări a măsurilor fiscale și legislative propuse sau aprobate”, spune Dumitru Ion, CEO Kompass Romania si Doingbusness.ro.


Studiu EY: Companiile globale nu sunt încă pregătite pentru alinierea la GDPR

• 78% consideră conformarea la normele de protecție și de confidențialitate a datelor personale un motiv tot mai puternic de îngrijorare
• În prezent, doar 33% dintre respondenți au în derulare un plan de aliniere la GDPR
• Adoptarea tot mai extinsă a tehnologiei avansate FDA, incluzând robotică și inteligență artificială, devine tot mai probabilă în următoarele 12 luni.

Intensificarea presiunii măsurilor de reglementare se numără printre principalele teme care îi preocupă pe lideri. Astfel, 78% dintre respondenți spun că sunt tot mai îngrijorați de capacitatea lor de a implementa normele impuse de reglementările privind protecția datelor personale și respectarea confidențialității acestora, se arată în studiul EY Global Forensic Data Analytics Survey.

Studiul a colectat răspunsurile primite de la 745 de factori de decizie din 19 țări și a analizat riscurile legale, de conformitate și de fraudă cu care se confruntă companiile globale, precum și gradul de folosire a soluțiilor de tip forensic data analytics (FDA) pentru gestionarea acestor riscuri.

Astfel, cu mai puțin de patru luni înainte de intrarea în vigoare, pe 25 mai 2018, a noului Regulament General de Protecție a Datelor (GDPR), doar 33% dintre respondenți declară că au în derulare un plan de aliniere la legislația UE. În timp ce răspunsul celor aflați în spațiul european a fost mai pozitiv, cu 60% indicând că au un plan de conformare, mai sunt multe lucruri de făcut pe alte piețe, unde un număr semnificativ mai mic de companii au declarat că sunt pregătite pentru alinierea la normele GDPR, aici fiind incluse regiunile Africa și Orientul Mijlociu (27%), cele două Americi (13%) și Asia-Pacific (12%).

Burcin Atakan, Partener, liderul departamentului de investigare a fraudelor și soluționare a disputelor din cadrul EY România, spune: “Ritmul schimbărilor din zona reglementărilor continuă să crească, iar introducerea unor noi regulamente privind protecția și confidențialitatea datelor personale, așa cum este GDPR, reprezintă provocări majore de conformitate pentru organizațiile globale. Însă, afacerile care adoptă tehnologii FDA pot dobândi avantaje semnificative, de la managementul eficient al riscurilor până la creșterea transparenței de operare în toate zonele de activitate.”

Nadejda Mironov, Manager în cadrul departamentului de investigare a fraudelor și soluționare a disputelor, EY România explică: „În contextul serviciilor noastre de conformitate cu GDPR, se poate observa că majoritatea operatorilor și a persoanelor împuternicite de către operatori nu cunosc principiile de bază privind protecția datelor personale, de la etapa de colectare până la cea de stocare, privind fluxurile transfrontaliere, granularitatea consimțământului, sau garanțiile care trebuie aplicate în acest sens. Astfel, atât creșterea gradului de conștientizare a confidențialității în rândurile angajaților, care sunt și subiecți de date cu caracter personal, precum și instituirea instrumentelor adecvate pentru respectarea GDPR reprezintă o măsură cheie în asigurarea unui nivel adecvat de protecție a datelor cu caracter personal“.

Adoptare în creștere de tehnologii FDA pentru gestionarea riscurilor

Conform raportului, respondenții și-au exprimat încrederea puternică în valoarea tehnologiilor FDA și în beneficiile pentru programul de guvernanță al unei organizații, fapt evidențiat de o creștere cu 51% a cheltuielilor medii anuale per respondent, prin comparatei cu anul 2016. Companiile au făcut progrese importante, dincolo de instrumentele FDA de bază ale ultimului deceniu, 14% din respondenți declarând că folosesc deja robotic process automation (RPA) pentru a gestiona riscurile legale, de conformitate și de fraudă, iar alți 39% – că doresc să adopte RPA în următoarele 12 luni, urmați de 38% care intenționează să adopte inteligența artificială (IA).

Studiul a descoperit că 42% dintre liderii de afaceri consideră că reglementările privind protecția și confidențialitatea datelor au un impact important asupra proiectării sau folosirii de instrumente FDA. Mai mult, studiul a dezvăluit că 13% dintre respondenți folosesc în mod curent instrumente FDA pentru a atinge un grad deplin de conformitate cu prevederile GDPR, iar mai bine de jumătate din respondenți (52%) arată că sunt în plin proces de analiză pentru a stabili cu exactitate ce instrumente FDA le vor fi  necesare în atingerea normelor de conformitate.

Investițiile în oameni și abilități reprezintă cheia deblocării întregul potențial al FDA

Per ansamblu, raportul evidențiază că adopția în creștere de tehnologii FDA și cheltuielile pentru astfel de tehnologii avansate trebuie puse în acord cu investițiile în creștere și în resurse umane calificate. Dintre participanții la studiu, doar 13% consideră că organizația din care fac parte dispune de competențele tehnice necesare pentru implementarea FDA, și doar 12% consideră că dispun de aceste abilități pentru data analytics/data science.

Andreea Anton, Consultant în cadrul departamentului de investigare a fraudelor și soluționare a disputelor EY România, adaugă: ”În cadrul investigațiilor, ne-am bazat foarte mult pe tehnologiile FDA pentru a descoperi diverse tipare de fraudă. Nu este de mirare că organizațiile au început tot mai mult să investească în tehnologiile FDA, fiind conștienți de beneficiile aduse de acestea, nu doar pentru a detecta situațiile neplăcute în care se confruntă cu fraude sau cu lipsă de conformitate, dar și pentru a putea preveni aceste ipostaze. De asemenea, companiile încep să înțeleagă că, pentru a putea beneficia de întregul potențial al tehnologiilor FDA, trebuie să investească și în resurse umane calificate.”


Provocările economice mondiale în 2018

Tocmai s-a încheiat ediția anuală a Forumului Economic Mondial de la Davos, Elveția – o bună ocazie de analiză a principalelor provocări cu care se confruntă lumea – de la securitatea cibernetică, comerțul global și crypto monezi la cooperare, egalitatea de șanse, crize umanitare și schimbarea climatică.

În România, ecourile acestor subiecte discutate de liderii politici și de business ai lumii nu fac audiență. Agenda publică e sub semnul urgenței și nu poate cuprinde astfel de ‚abstracțiuni’. Despre anvergura leadership-ului autohton, care să gândească la acesta scală, nu mai vorbim; se gândește sporadic și abia local. Însă, ansamblul mondial se susține pe cei care proiectează viitorul, integrează tendințele în politicile pe care le gândesc și sunt orientați spre economia progresului.

Ca să fie sustenabil progresul economic trebuie să se bazeze pe o politică fiscală solidă, pe un comerț global dezvoltat, pe creșterea nivelului de trai, într-un mediu nepoluat, corelat cu dezvoltarea tehnologiei și în condiții de productivitate și competitivitate ridicate.

•    Politica fiscală poate fi un mijloc de reglarea inegalităților sociale atâta timp cât diminuează lacunele din legislație, atenuează șocurile economice spre beneficiul celor săraci, valorifică digitalizarea, este centrată pe valori și este sustenabilă.
•    Comerțul global creștea cu 8% până la criza financiară din 2008. A urmat o rată medie de creștere anuală post-crizăde 3%. Distribuirea beneficiilor acestei creșteri în venituri s-a facut inegal. Potrivit FMI, în ultimii 30 de ani, 53% dintre țări au cunoscut o creștere a inegalității distribuirii veniturilor, ceea ce a șubrezit adeziunea politică la comerțul global.
•    Creșterea nivelului de trai se corelează cu productivitatea globală a muncii. Potrivit Economic Policy Institute,între 1973 și 2013 productivitatea a crescut cu 74%,în timp ce salariul a crescut cu doar 12,5%. În perioada crizei financiare din 2008 scăderea productivității a dus chiar la o reducere a valorii reale a salariilor. În plus,transformările tehnologice, a piețelor și globalizarea au afectat distribuirea veniturilor.
•    Schimbarea climatică, poluarea și reducerea resurselor afectează economiile statelor și ale companiilor. Potrivit FMI, PIB-ul pe locuitor în țările cu venituri scăzute va fi cu 9% mai mic în 2100 dacă nu ar exista schimbarea climatică. Impactul schimbărilor de mediu afectează producția agricolă și productivitatea, sănătatea și mortalitatea. Politicile economice și practicile de business trebuie sățină cont de constrângerile legate de mediu ca să asigure o creștere sustenabilă pe viitor.
•    Dezvoltarea tehnologiei, din ce în ce mai rapidă, testează coeziunea socială și cere răspunsuri vizionare în materie de politici publice pentru a promova inovația și productivitatea. Potrivit unei analize realizate de Gartner, numărul dispozitivelor conectate va crește de la 8,4 miliarde în 2017 la 20,4 miliarde în 2020. Avansul tehnologic aduce împreuna lumea fizică, cu cea virtuală și biologică, organizează realitatea și determină regândirea bazei economice de dezvoltare a statelor.

La nivel global, evoluția economică din ultimul an nu s-a ridicat la nivelul așteptărilor. Avansul tehnologiei, transformările politice, tranziția către un nou cadru comercial și de cooperare internațională au creat nemulțumiri, au generat incertitudine și tensiuni economice. Realitatea economică s-a complicat și prin urmare s-a complicat și misiunea liderilor. Vechile canoane de conduită economică sunt înlocuite, se restructurează piețe, apar medii de schimb neconvenționale ce pun în mișcare capitaluri exprimate în monezi electronice. Orizontul următorilor ani aduce provocări multe și răspunsuri puține. Economia progresului va fi un “Frankenstein economic sau un Prometeu modern”.

Autor: Constantin Măgdălina, Expert, tendințe și tehnologii emergente


PwC: Optimismul directorilor generali, la nivel global, atinge niveluri record în ciuda amenințărilor la adresa creșterii economice

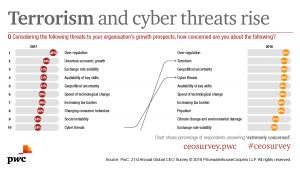
topul amenintarilor

●    Optimismul privind evoluția economică la nivel global atinge un nivel record și este în creștere în toate țările;
●    Statele Unite ale Americii își consolidează avansul față de China, ca fiind cea mai importantă piață pentru perspectivele de dezvoltare ale companiilor în 2018;
●    Peste jumătate dintre directorii generali se așteaptă ca numărul de angajați ai companiilor lor să crească;
●    Terorismul, incertitudinea geopolitică, criminalitatea informatică și schimbările climatice sunt amenințări care se vor intensifica.

Un procent record al directorilor generali sunt optimiști în ceea ce privește mediul economic la nivel mondial, cel puțin pe termen scurt. Aceasta este una dintre concluziile cheie ale celei de-a XXI-a ediții anuale a studiului Global CEO Survey, realizat de PwC, care sondează percepțiile a aproape 1300 de directori executivi din întreaga lume, raport lansat cu ocazia întâlnirii anuale a Forumului Economic Mondial de la Davos.

57% dintre liderii de business chestionați spun că situația economică globală se va îmbunătăți în următoarele 12 luni. Procentul este aproape dublu față de nivelul de anul trecut (29%) și reprezintă cea mai mare creștere de la începutul colectării de către PwC a informațiilor despre percepția asupra evoluției economiei globale, în 2012.

În România, 49% dintre respondenți mizează pe accentuarea creșterii economice globale, în creștere de la 38% în 2017.

Optimismul în ceea ce privește creșterea globală a crescut semnificativ în Statele Unite (59%), după o perioadă de incertitudine cauzată de alegeri (24% în 2017). Brazilia a înregistrat, de asemenea, o creștere însemnată a procentului directorilor generali care sunt optimiști în ceea ce privește îmbunătățirea creșterii economice anul acesta (ajungând la 80% în 2018, fata de 38% în 2017). Chiar și în țările mai puțin optimiste, cum ar fi Japonia (38% în 2018 comparativ cu 11% în 2017) și Marea Britanie (36% în 2018 comparativ cu 17% în 2017), nivelul de încredere în creșterea economică globală a crescut de mai mult de două ori față de anul trecut.

”Optimismul directorilor generali în economia globală este generat de soliditatea indicatorilor economici. Cu piețe de capital pe verde și previziuni de creștere a PIB-ului în majoritatea țărilor lumii, nu este de mirare că directorii executivi sunt optimiști”, spune Bob Moritz, Președintele Global al PwC.

Încrederea în creșterea veniturilor pe termen scurt înregistrează o tendință ascendentă

Acest optimism în privința economiei mondiale alimentează încrederea directorilor generali în viitorul companiilor, chiar dacă vorbim de un ritm de creștere mai modest. La nivel global, 42% dintre aceștia spun că sunt ”foarte încrezători” în perspectivele pentru dezvoltare pe care propriile companii le au în următoarele 12 luni, în creștere de la 38% anul trecut.

În România, 38% dintre respondenți sunt foarte încrezători în perspectivele companiilor de a-și crește veniturile în următoarele 12 luni.

Dacă ne uităm la rezultatele individuale, la nivel de țară, acestea variază destul de mult. Perspectivele directorilor generali s-au îmbunătățit în câteva piețe cheie cum ar fi Australia (creștere de 4% până la 46%) și China (creștere de 4% până la 40%). Este în creștere ponderea executivilor care spun că sunt ”foarte încrezători” în evoluția pozitivă a companiilor lor în următoarele 12 luni.

În SUA, directorii generali și-au recăpătat încrederea. După situația tensionată de anul trecut, generată de alegerile prezidențiale, atenția acordată reglementărilor și reformei fiscale instituită de noua administrație face ca încrederea în perspectivele de creștere ale companiilor pentru anul curent să se îmbunătățească – de la 39% în 2017 la 52% în 2018. Mai mult, America de Nord este singura regiune unde majoritatea directorilor generali sunt ”foarte încrezători” în ceea ce privește propriile orizonturi de creștere pentru următoarele 12 luni.

În Marea Britanie, unde negocierile pentru Brexit au ajuns recent într-un moment important, scăderea încrederii pe termen scurt a liderilor de business nu este surprinzătoare (34% în 2018 comparativ cu 41% în 2017).

Industriile care au înregistrat cel mai mare procentaj al directorilor generali foarte încrezători în dezvoltarea companiilor în următoarele 12 luni sunt tehnologia (48%), serviciile profesionale (46%) și domeniul farmaceutic și al cercetării medicale  (46%) – toate peste media globală (42%).

Strategiile de creștere rămân, în mare măsură, neschimbate comparativ cu rezultatele de anul trecut – directorii generali mizează pe creștere organică (79%), reducerea costurilor (62%), alianțe strategice (49%) și fuziuni și achiziții (42%). Se înregistrează o mică creștere în privința interesului față de parteneriatele cu antreprenori și start-up-uri (33% comparativ cu 28% anul trecut).

Topul celor mai importante țări pentru perspectivele de  creștere ale companiilor: Încrederea în SUA crește, consolidând avansul în fața Chinei

Încrederea directorilor generali în Statele Unite este în creștere la nivel global, executivii a căror afacere nu se desfășoară în această țară au indicat încă o dată SUA ca principala piață pentru perspectivele de creștere ale companiilor lor în următoarele 12 luni. Anul acesta, Statele Unite își consolidează avansul în fața Chinei (46% SUA comparativ cu 33% China, mai mult cu 2 puncte procentuale față de 2017).

Germania (20%) rămâne pe locul trei, urmată de Regatul Unit (15%), în timp ce India depășește Japonia și devine a cincea cea mai atractivă piață în 2018.

”La nivelul României, pentru o creștere solidă, nu sunt suficiente doar un grad ridicat de încredere și previzionarea unei perioade de avânt economic, este nevoie de stabilitate politică și financiară. Aceste două elemente sunt esențiale pentru o creștere organică care să aducă încredere atât investitorilor străini cât și celor locali”, spune Ionuț Simion, Country Managing Partner, PwC România.

Forța de muncă și abilitățile digitale: numărul angajaților va crește; liderii sunt îngrijorați de disponibilitatea angajaților cu abilități digitale.

Încrederea în dezvoltarea pe termen scurt alimentează optimismul privind creșterea numărului de angajați, context în care 54% dintre directorii generali plănuiesc să-și mărească echipele în 2018 (față  de 52% în 2017). Numai 18% dintre respondenți se așteaptă la o reducere a numărului de angajați. În România, 53% dintre respondenți consideră că numărul de angajați din organizațiile lor va crește.

La nivel global, sectoarele cu cea mai mare nevoie de forță de muncă nouă sunt sănătatea (71%), tehnologia (70%), serviciile profesionale (67%), comunicațiile (60%) și industria ospitalității și a petrecerii timpului liber (59%).

În ceea ce privește angajații cu competențe digitale, peste un sfert dintre directorii generali (28%) sunt extrem de îngrijorați în ceea ce privește disponibilitatea acestora în țara în care se află, această preocupare înregistrând cote ridicate în Africa de Sud (49%), China (51%) și Brazilia (59%).

Totodată, 22% dintre directorii executivi sunt deosebit de îngrijorați în privința existenței competențelor digitale în rândul forței de muncă, 27% se tem de lipsa acestora la nivelul industriei în care activează, iar 23% sunt foarte preocupați de lipsa lor la nivelul managementului.

Investițiile în spații moderne de lucru, programe de învățare și dezvoltare și parteneriatele cu alți furnizori de servicii sunt strategiile preferate de directorii generali pentru a atrage și dezvolta abilitățile digitale de care au nevoie.

Impactul tehnologiei asupra angajării și competențelor

În timp ce o cercetare recentă a PwC a arătat faptul că angajații sunt încrezători că tehnologia le va îmbunătăți perspectivele de angajare, directorii generali admit că preocupările pentru reconversia angajaților și creșterea transparenței în ceea ce privește felul în care automatizarea și inteligența artificială (AI) ar putea influența locurile de muncă încep să devină tot mai importante pentru ei.

Două treimi dintre directorii generali consideră că sunt responsabili pentru reconversia profesională a angajaților al căror loc de muncă va dispărea odată cu introducerea tehnologiei. Industriile cel mai afectate de acest aspect sunt ingineria și construcțiile (73%), tehnologia (71%) și comunicațiile (77%). 61% dintre executivi își construiesc încrederea echipelor lor prin asigurarea transparenței, cel puțin până la un anumit nivel,  privind impactul automatizării și AI asupra angajaților.

”Pentru dezvoltarea continuă a afacerilor, indiferent de aria de activitate, pregătirea forței de muncă cu aptitudinile potrivite este vitală. De exemplu, ca parte a strategiei de resurse umane în era tehnologiei, 76% dintre directorii generali din România și din Europa Centrală și de Est declară că organizațiile lor contribuie la educarea forței de muncă prin intermediul stagiilor de practică și ucenicie. În România 88% dintre executivi susțin că organizațiile lor implementează programe de învățare și dezvoltare continuă ca strategie pentru a atrage angajații cu abilități digitale. Drept urmare, programa de educație pe termen mediu și lung să trebuie vină în întâmpinarea nevoilor mediului de afaceri și să pună un accent mai mare pe competențele digitale”, a adăugat Ionuț Simion.

Tranziția digitală și automatizarea este acută în sectorul serviciilor financiare. Aproape un sfert (24%) dintre directorii generali din sectorul bancar, al piețelor de capital și al asigurărilor au în plan reducerea forței de muncă, condiții în care 28% dintre locurile de muncă din aceste sectoare vor dispărea în mare măsură  din cauza tehnologiei și automatizărilor.

Amenințările la adresa creșterii economice: directorii generali se tem de amenințările mai largi din societate pe care ei nu le pot controla

În ciuda optimismului în ceea ce privește economia globală, se dezvoltă o stare de neliniște pe un palier mai larg care cuprinde amenințări pentru afaceri, economie și societate. Directorii generali sunt ”extrem de îngrijorați” în ceea ce privește incertitudinea geopolitică (40%), amenințările cibernetice (40%), terorismul (41%), disponibilitatea abilităților cheie (38%) și populismul (35%). Aceste amenințări le depășesc pe cele cu care mediul de afaceri este obișnuit, cum ar fi volatilitatea cursului de schimb (29%) și schimbările comportamentale ale consumatorului (26%).

Subliniind aceste schimbări, este de menționat faptul că îngrijorarea extremă față de terorism s-a dublat (41% în 2018, comparativ cu 20% în 2017), iar terorismul intră în topul primelor zece amenințări la adresa creșterii. Amenințarea supra-reglementării rămâne una dintre îngrijorările majore ale directorilor generali (42% s-au arătat extrem de îngrijorați în această privință), și peste o treime (36%) rămân îngrijorați în privința creșterii sarcinii fiscale.

Disponibilitatea abilităților cheie este cea mai importantă îngrijorare pentru executivii din China (64% se arată ”extrem de îngrijorați” în 2018 comparativ cu 52% în 2017). Amenințările cibernetice au devenit principala îngrijorare a directorilor generali din Statele Unite (63%) și Regatul Unit (39%), depășind în acest fel supra-reglementarea. În Germania, de asemenea, amenințările cibernetice au sărit de pe locul 5 în 2017, pe locul trei (28%) anul acesta.

La un an după semnarea de către 190 de națiuni a Acordului de la Paris, prin care țările s-au angajat voluntar la un program de protecție climatică și investiții în tehnologii cu emisii reduse de CO2, îngrijorările executivilor în privința influenței schimbărilor climatice și a dezastrelor naturale asupra creșterii economice s-au dublat, ajungând la 31%, de la 15% în 2017.

Fenomenele meteo de intensitate mare și retragerea Statelor Unite din Acordul de la Paris au ridicat semnificativ nevoia de implicare a sectorului business în problemele climatice, reglementare și rezistența companiilor în situații critice. În China, peste jumătate (54%) dintre liderii de business sunt extrem de îngrijorați în privința schimbărilor climatice și dezastrelor naturale ca o amenințare pentru creșterea economică, în mod egal cu îngrijorarea lor față de incertitudinea geopolitică și a protecționismului.

”Nivelul ridicat de îngrijorare este antrenat mai degrabă de modificările la nivel social și geopolitic decât de dinamica piețelor pe care activează executivii”, spune Bob Moritz, Președintele PwC la nivel global. ”Este clar că încrederea lor pe termen mediu și lung în creșterea veniturilor este temperată de amenințări pe care mediul de business nu este obișnuit să le abordeze.”

Încredere și leadership: Directorii generali sunt împărțiți atunci când vine vorba de cei care vor beneficia de pe urma creșterii economice

Rezonând cu tema de anul acesta a Forumului Economic Mondial, directorii generali admit că trăim într-o lume divizată. Nu există consens în rândul directorilor generali atunci când vine vorba de cei care vor beneficia de pe urma viitoarei creșteri economice, cei mulți sau cei puțini.

Examinând situațiile critice pentru afaceri, directorii generali admit faptul că livrarea de rezultate în perioade tot mai strânse de timp (60%) este principala provocare. Cu toate acestea, sunt din ce în ce mai multe presiuni pentru ca liderii, în mod individual, să fie trași la răspundere (59%), inclusiv pentru administrarea deficitară. Peste o treime dintre respondenți (38%) au declarat că percep o presiune mai mare din partea angajaților și a clienților de a lua atitudini politice și sociale în mod public.

Raportul global este disponibil aici: www.pwc.com/ceosurvey. Un raport de ţară detaliat bazat pe răspunsurile directorilor de companii din România va fi publicat în cursul lunii martie.

1.    PwC a realizat 1293 de interviuri cu directori generali din 85 de țări, în perioada august – noiembrie 2017. Eșantionul este ponderat cu mărimea PIB-ului fiecărei țări, pentru a ne asigura că părerile directorilor generali sunt corect reprezentate în toate țările importante. 11% dintre interviuri s-au desfășurat telefonic, 77% online, și 12% prin poștă sau față în față. Toate interviurile cantitative au fost confidențiale. 40% dintre companii au venituri de peste 1 miliard de dolari sau mai mult; 35% au venituri între 100 de milioane de dolari și 1 miliard; 20% au venituri de până la 100 de milioane de dolari; 56% dintre companii sunt private.
2.    Schimbări climatice: schimbările climatice și dezastrele naturale sunt în top cinci amenințări pentru afacerile din zona Asia-Pacific și Europa de Vest și recunoscute ca top cinci amenințări pentru dezvoltarea companiilor din sectoarele de energie și utilități, inginerie și construcții, transporturi și logistică
3.    Globalizare: Când au fost întrebați dacă globalizarea a ”ajutat la micșorarea decalajului dintre săraci și bogați”, aproape 40% dintre directorii generali au declarat ”deloc”, 30% au spus că globalizarea nu a ajutat ”evitarea schimbărilor climatice și lipsa resurselor”. Mai mult de 1 din 4 executivi au spus că globalizarea nu a ajutat deloc la îmbunătățirea ”integrității și eficienței sistemelor globale de taxare”
4.    Încredere: 71% dintre directorii generali măsoară nivelul de încredere între angajații lor și conducere; 74% pe cel dintre organizație și clienți. Acțiunile în legătură cu securitatea cibernetică, diversitatea, incluziunea și transparența sporită a strategiilor de afaceri au fost printre domeniile cheie.
5.    În timp ce numai 18% dintre directorii generali se așteaptă să-și reducă numărul angajaților, aceștia estimează că 4 din 5 (80%) locuri de muncă afecte vor fi deja atinse într-un fel sau altul de tehnologie, iar 28% într-o măsură mare
6.    Studiul PwC Global Innovation 1000 de anul acesta a relevat faptul că 52% dintre respondenți cred că naționalismul economic va avea un impact moderat sau semnificativ asupra eforturilor lor de cercetare și dezvoltare (R&D), înlocuind rețeaua integrată și interdependentă de astăzi cu noduri izolate de R&D.